Dein Kassensystemhaus.

Gutscheine im Weihnachtsgeschäft: Was Deine Kasse richtig verbuchen muss
Im Weihnachtsgeschäft werden Gutscheine besonders häufig verkauft. Für Deine Kasse macht es jedoch einen entscheidenden Unterschied, ob es sich um einen Einzweck- oder einen Mehrzweck-Gutschein handelt.
Wir zeigen Dir, wann die Umsatzsteuer grundsätzlich entsteht, wie Du Verkauf und Einlösung sauber trennst und welche Einstellungen Du vor dem ersten großen Gutscheinverkauf prüfen solltest.
Kurz gesagt, Stand 26. Oktober 2026: Bei einem Einzweck-Gutschein stehen Leistungsort und Umsatzsteuer bei der Ausgabe bereits fest. Die Ausgabe gilt deshalb grundsätzlich schon als steuerbarer Umsatz. Bei einem Mehrzweck-Gutschein wird die Umsatzsteuer grundsätzlich erst bei der tatsächlichen Einlösung ausgelöst. Welche Einordnung für Deine Gutscheine gilt, solltest Du vor der Einrichtung mit Deiner Steuerberatung festlegen.
Ein Gutschein ist nicht einfach nur ein Gutschein
Auf den ersten Blick ist der Ablauf immer ähnlich: Ein Kunde bezahlt einen Betrag, erhält eine Karte oder einen Code und löst das Guthaben später ein. Umsatzsteuerlich können dahinter aber zwei unterschiedliche Fälle stehen.
Das Umsatzsteuergesetz unterscheidet zwischen Einzweck- und Mehrzweck-Gutscheinen. Entscheidend ist nicht, ob der Gutschein gedruckt oder digital ausgegeben wird. Entscheidend ist, ob bei der Ausgabe bereits feststeht, wo die Leistung erbracht wird und welche Umsatzsteuer dafür anfällt.
Ein Rabattcoupon ist davon zu unterscheiden. Er berechtigt lediglich zu einem Preisnachlass und ist kein Gutschein im Sinne von § 3 Absatz 13 Umsatzsteuergesetz.
Was ist ein Einzweck-Gutschein?
Bei einem Einzweck-Gutschein stehen der Ort der späteren Lieferung oder Leistung und die dafür geschuldete Umsatzsteuer bereits bei der Ausgabe fest.
Ein typisches Beispiel kann ein Gutschein eines deutschen Fachgeschäfts sein, der ausschließlich für Waren mit demselben Steuersatz eingelöst werden kann. Ob ein konkretes Sortiment diese Voraussetzungen tatsächlich erfüllt, muss im Einzelfall geprüft werden.
Für die Kasse ist der Zeitpunkt wichtig: Die Ausgabe des Einzweck-Gutscheins wird grundsätzlich bereits wie die zugrunde liegende Lieferung oder Leistung behandelt. Die Umsatzsteuer entsteht damit grundsätzlich schon beim Verkauf beziehungsweise bei der Übertragung des Gutscheins. Bei der späteren Einlösung darf derselbe Umsatz nicht ein zweites Mal besteuert werden.
Was ist ein Mehrzweck-Gutschein?
Ein Mehrzweck-Gutschein liegt vor, wenn bei der Ausgabe noch nicht sicher feststeht, welche Umsatzsteuer für die spätere Leistung anfällt.
Das ist beispielsweise häufig der Fall, wenn ein Gutschein im gesamten Sortiment eines Geschäfts eingelöst werden kann und dort Waren mit unterschiedlichen Steuersätzen angeboten werden. Im Lebensmittelhandel können etwa ermäßigt und regulär besteuerte Artikel nebeneinanderstehen.
Bei einem Mehrzweck-Gutschein ist die Ausgabe grundsätzlich noch kein steuerbarer Warenumsatz. Die Umsatzsteuer entsteht grundsätzlich erst, wenn der Gutschein tatsächlich gegen eine Ware oder Leistung eingelöst wird. Dann richten sich Steuersatz und Bemessungsgrundlage nach der konkreten Einlösung.
Der Unterschied in einem einfachen Beispiel
Ein Kunde kauft im November einen Gutschein über 50 Euro.
Fall 1: Einzweck-Gutschein
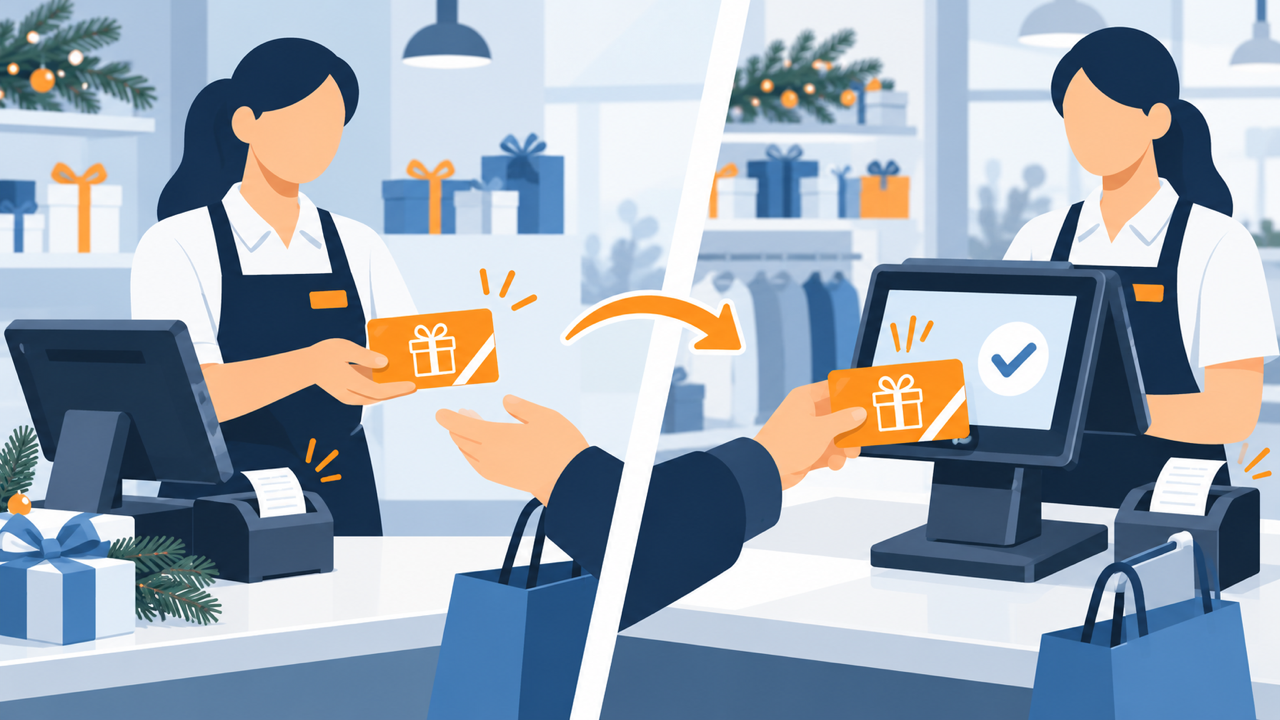
Bei Ausgabe stehen Leistungsort und Umsatzsteuer bereits fest. Die Kasse muss den Verkauf so erfassen, dass die steuerliche Behandlung bereits zu diesem Zeitpunkt richtig erfolgt. Bei der Einlösung wird der Umsatz nicht noch einmal besteuert.
Fall 2: Mehrzweck-Gutschein
Der Kunde kann später zwischen Waren mit unterschiedlichen Steuersätzen wählen. Beim Verkauf wird zunächst nur das Gutschein-Guthaben ausgegeben. Erst bei der Einlösung erfasst die Kasse die tatsächlich gekauften Artikel und die dazugehörige Umsatzsteuer.
Genau deshalb reicht eine einzige undifferenzierte Taste „Gutschein“ häufig nicht aus.
Was Deine Kasse beim Gutscheinverkauf können sollte
Ein sauber eingerichtetes Kassensystem trennt mindestens Gutscheinart, Ausgabe und Einlösung. Je nach Betrieb und Gutscheinmodell sollte es außerdem folgende Punkte abbilden:
- Einzweck- und Mehrzweck-Gutscheine eindeutig unterscheiden
- Verkauf und Einlösung als getrennte Vorgänge erfassen
- jeden Gutschein mit einer eindeutigen Nummer oder einem Code verwalten
- Guthaben und Restguthaben nachvollziehbar anzeigen
- Teileinlösungen korrekt dokumentieren
- Zuzahlungen mit der verwendeten Zahlart erfassen
- Stornierungen und Korrekturen nachvollziehbar protokollieren
- Filialen und Einlösestellen eindeutig zuordnen
- Gutscheinbestände und offene Guthaben auswertbar machen
Welche Konten, Steuerschlüssel und Auswertungen benötigt werden, hängt von Deinem Gutscheinmodell, Deinem Sortiment und der Abstimmung mit Buchhaltung oder Steuerberatung ab.
Verkauf, Einlösung und Storno dürfen nicht vermischt werden
Im hektischen Weihnachtsgeschäft passieren Fehler oft nicht bei der Grundidee, sondern im Ablauf an der Kasse.
Typische Probleme sind:
- ein Mehrzweck-Gutschein wird beim Verkauf bereits wie Ware versteuert
- ein Einzweck-Gutschein wird bei der Einlösung erneut als steuerpflichtiger Umsatz behandelt
- ein Rabattcoupon wird wie ein Wertgutschein gebucht
- Teileinlösungen verändern das Restguthaben nicht zuverlässig
- ein stornierter Gutschein bleibt weiterhin einlösbar
- Gutscheine können mehrfach oder in der falschen Filiale verwendet werden
- der Tagesabschluss lässt Gutscheinverkauf und Gutscheineinlösung nicht getrennt erkennen
Ein kurzer Test mit Ausgabe, vollständiger Einlösung, Teileinlösung, Zuzahlung und Storno zeigt vor dem Weihnachtsgeschäft, ob der eingerichtete Ablauf wirklich funktioniert.
Gutscheine über Portale oder Partner verkaufen
Komplexer wird es, wenn Gutscheine nicht nur im eigenen Geschäft verkauft werden. Bei Gutscheinportalen, Filialverbünden, Franchise-Konzepten oder anderen Vertriebspartnern muss geklärt sein, wer den Gutschein im eigenen Namen ausgibt, wer die spätere Leistung erbringt und welche Vergütung der Vermittler erhält.
Das Bundesfinanzministerium hat die Regeln für im eigenen Namen und auf eigene Rechnung handelnde Mittelpersonen in Vertriebsketten für Mehrzweck-Gutscheine mit Schreiben vom 29. April 2026 ergänzt. Wenn weitere Unternehmen beteiligt sind, solltest Du Verträge, Abrechnung und Kasseneinrichtung deshalb besonders sorgfältig mit Deiner Steuerberatung abstimmen.
Sieben Punkte für Deinen Gutschein-Check
Prüfe vor dem Start des Weihnachtsgeschäfts:
- Welche Leistungen und Waren können mit dem Gutschein gekauft werden?
- Stehen Leistungsort und Umsatzsteuer schon bei der Ausgabe sicher fest?
- Ist die Gutscheinart in Kasse und Buchhaltung eindeutig hinterlegt?
- Werden Verkauf, Einlösung, Teileinlösung und Storno getrennt ausgewiesen?
- Funktionieren Gutscheinnummer, Restguthaben und Sperrung zuverlässig?
- Sind Regeln für Filialen, Onlineshop oder externe Vertriebspartner geklärt?
- Haben alle Mitarbeitenden einen kurzen, einheitlichen Ablauf für die Kasse?
Kassensystem rechtzeitig vorbereiten
Wenn Du Gutscheine neu einführen oder Deinen bisherigen Ablauf überprüfen möchtest, sollte die Einrichtung nicht erst am ersten Adventswochenende erfolgen. Ein sauberer Testlauf gibt Dir und Deinem Team Sicherheit und verhindert unnötige Nacharbeit in Buchhaltung und Tagesabschluss.
Sprich mit uns über die passende Einrichtung Deines Kassensystems. Wir prüfen mit Dir, welche Gutscheinabläufe Dein System abbilden kann und wie Ausgabe, Einlösung und Auswertung praktisch eingerichtet werden können. Die steuerliche Einordnung und die passenden Buchungsvorgaben stimmst Du anschließend mit Deiner Steuerberatung ab.
Mehr zu unseren Lösungen für den Handel findest Du auf der Seite Kassensysteme für den Lebensmitteleinzelhandel und in unserer Übersicht zu Kassensystemen und Service.
Häufige Fragen zu Gutscheinen an der Kasse
Ist jeder Wertgutschein automatisch ein Mehrzweck-Gutschein?
Nein. Entscheidend ist, ob Leistungsort und geschuldete Umsatzsteuer bereits bei der Ausgabe feststehen. Ist das der Fall, kann es sich um einen Einzweck-Gutschein handeln. Andernfalls liegt grundsätzlich ein Mehrzweck-Gutschein vor.
Wann entsteht bei einem Einzweck-Gutschein die Umsatzsteuer?
Die Ausgabe beziehungsweise Übertragung gilt grundsätzlich bereits als die zugrunde liegende Lieferung oder Leistung. Bei der späteren Einlösung entsteht für denselben Vorgang grundsätzlich kein zweiter Umsatz.
Wann entsteht bei einem Mehrzweck-Gutschein die Umsatzsteuer?
Grundsätzlich erst bei der tatsächlichen Einlösung gegen eine Ware oder Leistung. Die vorherige Ausgabe des Gutscheins wird umsatzsteuerlich grundsätzlich noch nicht als die spätere Lieferung oder Leistung behandelt.
Ist ein Rabattcoupon ebenfalls ein Gutschein?
Nicht im Sinne der Regelungen zu Einzweck- und Mehrzweck-Gutscheinen. Ein Instrument, das lediglich zu einem Preisnachlass berechtigt, fällt nach § 3 Absatz 13 UStG nicht unter diese Gutscheindefinition.
Kann ein Gutschein teilweise eingelöst werden?
Das hängt von Deinen Gutscheinbedingungen und der technischen Einrichtung ab. Wenn Du Teileinlösungen zulässt, muss das Kassensystem das verbleibende Guthaben eindeutig und nachvollziehbar fortschreiben.
Hinweis: Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine steuerliche oder rechtliche Beratung. Lass die Einordnung Deiner konkreten Gutscheine und die Buchungsvorgaben durch Deine Steuerberatung prüfen.

Marcel Walther administrator
Geschäftsführer von IT-Walther und spezialisiert auf moderne Kassensysteme und digitale Lösungen für Gastronomie und Handel. Seit 2012 begleite ich Unternehmen bei der Auswahl, Einführung und Weiterentwicklung ihrer Kassensysteme – mit besonderem Fokus auf zuverlässige Technik, praxisnahe Digitalisierung und persönlichen Service.
Hol dir jetzt Hilfe.
Über den Autor